Domain atmr.de kaufen?
Wir ziehen mit dem Projekt
atmr.de um.
Sind Sie am Kauf der Domain
atmr.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain atmr.de kaufen?
Wie beeinflussen mobile Zahlungen das Verbraucherverhalten und die Finanzinclusion in Entwicklungsländern?
Mobile Zahlungen haben das Potenzial, das Verbraucherverhalten in Entwicklungsländern zu verändern, da sie den Zugang zu Finanzdienstleistungen erleichtern und die finanzielle Inklusion fördern. Durch die Nutzung von mobilen Zahlungen können Verbraucher in entlegenen Gebieten und mit begrenztem Zugang zu Banken einfacher auf Finanzdienstleistungen zugreifen. Dies kann dazu beitragen, dass mehr Menschen Zugang zu Krediten, Versicherungen und anderen finanziellen Dienstleistungen erhalten, was wiederum ihr Konsumverhalten und ihre finanzielle Stabilität verbessern kann. Darüber hinaus können mobile Zahlungen auch dazu beitragen, dass Verbraucher mehr Kontrolle über ihre Finanzen haben und ihre Ersparnisse sicherer aufbewahren können. **
Wie beeinflussen mobile Zahlungen das Verbraucherverhalten und die Finanzinclusion in Entwicklungsländern?
Mobile Zahlungen haben das Potenzial, das Verbraucherverhalten in Entwicklungsländern zu verändern, da sie den Zugang zu Finanzdienstleistungen erleichtern und die finanzielle Inklusion fördern. Durch mobile Zahlungen können Verbraucher in Entwicklungsländern einfacher auf Bankdienstleistungen zugreifen, was zu einer größeren finanziellen Unabhängigkeit und einem verbesserten Sparverhalten führen kann. Die Möglichkeit, über mobile Zahlungen Geld zu senden und zu empfangen, kann auch dazu beitragen, dass Menschen in ländlichen Gebieten oder abgelegenen Regionen besser in die formale Wirtschaft integriert werden. Darüber hinaus können mobile Zahlungen das Vertrauen in das Bankensystem stärken und die Nutzung von Bargeld reduzieren, was die Sicherheit und Effizienz von Finanztransaktionen **

Ähnliche Suchbegriffe für Finanzinclusion
Top-Angebote
Produkte zum Begriff Finanzinclusion:
-
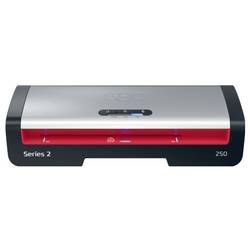
GBC Laminiergerät 4410070EU DIN A4, KreditkarteDas GBC 250 A4-Laminiergerät ist eine zuverlässige und effiziente Lösung für den täglichen Laminierbedarf im Büro. Dieses Laminiergerät wurde für professionelle Umgebungen entwickelt und verbindet Leistung mit Benutzerfreundlichkeit. Mit einer schnellen Aufwärmzeit von 1 Minute laminiert es ein 75-Micron-A4-Blatt in nur 36 Sekunden und ist damit ideal für schnelle Büroarbeiten. Das intuitive Bedienfeld bietet drei Einstellungen für die Folienstärke von 75 bis 125 Mikron und damit Flexibilität für verschiedene Dokumententypen. Das Bedienfeld verfügt außerdem über eine Rücklaufsperrtaste, mit der sich falsch eingezogene Folien problemlos entfernen lassen. Darüber hinaus bietet das SMART-Status-LED-System klare visuelle und akustische Hinweise: rot während des Aufwärmens, blau mit einem Ton, wenn das Gerät bereit ist, und eine automatische Abschaltung nach 15 Minuten Inaktivität zum Energiesparen. Die SMART-Eingangsführungs-LEDs sorgen für eine gerade Ausrichtung der Folien, um Staus zu vermeiden, und machen jede Laminierung perfekt. Schützen und bewahren Sie Ihre wichtigen Dokumente mit Schnelligkeit und einer glatten, professionellen Oberfläche. Schwarze und rote Farbe.93,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Jugend, Vorsorge, FinanzenJugend, Vorsorge, Finanzen , Die 6. MetallRente Jugendstudie untersucht in einer repräsentativen Umfrage das Finanz- und Vorsorgeverhalten von 17- bis 27-Jährigen in Deutschland. Die vorliegende Studie analysiert neben dem Blick der jungen Erwachsenen auf ihre Zukunft auch ihr Sparverhalten insgesamt und ihre Anforderungen an die Altersvorsorge. Wie sorgen junge Menschen für das Alter vor? Wem vertrauen sie in Finanzfragen am meisten und was sind ihre bevorzugten Informationsquellen? Welche Vorstellungen hat die Jugend von den Alterssicherungssystemen und ist ¿gerecht, nachhaltig, flexibel und zukunftssicher¿ ein angestrebtes Ziel? Wie gut sind Jugendliche und junge Erwachsene aufgestellt, wenn es darum geht, eigenständig fundierte finanzielle Entscheidungen zu treffen? Die Befragung und Analysen zeigen auf, welche Herausforderungen bestehen, wo Unterstützung nötig ist und welche Chancen von Politik und Gesellschaft ergriffen werden sollten, um die finanzielle Selbstständigkeit von jungen Menschen zu stärken. , Dichtungen > Ansaug- & Kraftstoffsysteme , Erscheinungsjahr: 20250618, Autoren: Müllerleile, Hansjörg~Schminke, Kerstin~Aprea~Traxler, Christian, Redaktion: Müllerleile, Hansjörg~Schminke, Kerstin~Aprea~Traxler, Christian, Seitenzahl/Blattzahl: 150, Keyword: Alterssicherung; Finanzen; Generation; Gesellschaft; Jugend; Jugendforschung; Jugendstudie; MetallRente; Rente; Sozialstruktur; Soziologie; Vorsorge; Wirtschaft; Zukunft; Zukunftsplanung, Fachschema: Soziologie, Fachkategorie: Gesellschaft und Kultur, allgemein, Warengruppe: TB/Politikwissenschaft/Soziologie/Allgemeines, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 165, Höhe: 9, Gewicht: 264, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,20,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
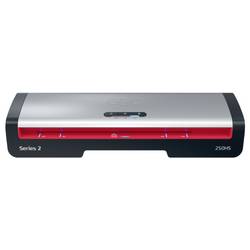
GBC Laminiergerät 4410071EU DIN A4, KreditkarteDas GBC 250HS A3-Laminiergerät ist eine zuverlässige und effiziente Lösung für den täglichen Laminierbedarf im Büro. Dieses Hochgeschwindigkeits-Laminiergerät wurde für professionelle Umgebungen entwickelt und verbindet Leistung mit Benutzerfreundlichkeit. Steigern Sie Ihre Produktivität und reduzieren Sie die Laminierzeit um 33 % mit GBC-Hochgeschwindigkeitsfolien. Mit einer schnellen Aufwärmzeit von 1 Minute laminiert es ein 75-Micron-A4-Blatt in nur 36 Sekunden und ist damit ideal für schnelle Büroarbeiten. Das intuitive Bedienfeld bietet drei Einstellungen für die Foliendicke von 75 bis 125 Mikron und damit Flexibilität für verschiedene Dokumententypen. Das Bedienfeld verfügt außerdem über eine Rücklaufsperrtaste, mit der sich falsch eingezogenen Folien problemlos entfernen lassen. Darüber hinaus bietet das SMART-Status-LED-System klare visuelle und akustische Hinweise: rot während des Aufwärmens, blau mit einem Ton, wenn das Gerät bereit ist, und eine automatische Abschaltung nach 15 Minuten Inaktivität, um Energie zu sparen. Die SMART-Eingangsführungs-LEDs sorgen für eine gerade Ausrichtung der Folien, um Staus zu vermeiden, und machen jede Laminierung perfekt. Schützen und bewahren Sie Ihre wichtigen Dokumente mit Schnelligkeit und einer glatten, professionellen Oberfläche. Schwarze und rote Farbe.134,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
GBC Laminiergerät 4410070EU DIN A4 KreditkarteGBC 4410070EU. Maximale Laminierungbreite: 24 cm, Typ: Heisslaminator, Laminierungsgeschwindigkeit: 500 mm/min. Stromverbrauch (Standardbetrieb): 1400 W, AC Eingangsspannung: 220-240 V, AC Eingangsfrequenz: 50/60 Hz. Breite: 400 mm, Tiefe: 180 mm, Höhe: 92 mm92,98 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie beeinflussen mobile Zahlungen das Verbraucherverhalten und die Finanzinclusion in Entwicklungsländern?
Mobile Zahlungen haben das Potenzial, das Verbraucherverhalten in Entwicklungsländern zu verändern, da sie den Zugang zu Finanzdienstleistungen erleichtern und die finanzielle Inklusion fördern. Durch mobile Zahlungen können Verbraucher einfacher und sicherer Transaktionen durchführen, was zu einer erhöhten Nutzung von Finanzdienstleistungen führen kann. Dies kann wiederum dazu beitragen, dass Menschen in Entwicklungsländern Zugang zu Krediten, Versicherungen und anderen finanziellen Dienstleistungen erhalten, die ihnen zuvor verwehrt waren. Insgesamt können mobile Zahlungen dazu beitragen, das Verbraucherverhalten zu stärken und die finanzielle Inklusion in Entwicklungsländern zu verbessern. **
-
Was sind die wichtigsten Schritte zur Förderung der Finanzinclusion in Entwicklungsländern?
1. Aufbau eines flächendeckenden Bankennetzwerks, um den Zugang zu Finanzdienstleistungen zu erleichtern. 2. Förderung von digitalen Zahlungssystemen, um Transaktionen sicher und effizient abzuwickeln. 3. Finanzbildung und Aufklärung der Bevölkerung über die Vorteile und Möglichkeiten des Bankwesens. **
-
Wie beeinflussen digitale Zahlungen das Verbraucherverhalten und die Finanzinclusion in verschiedenen Ländern?
Digitale Zahlungen erleichtern den Zugang zu Finanzdienstleistungen für Verbraucher in verschiedenen Ländern, insbesondere in ländlichen und abgelegenen Gebieten, wo traditionelle Bankdienstleistungen begrenzt sind. Durch die Nutzung digitaler Zahlungen können Verbraucher ihre finanzielle Inklusion verbessern, da sie Zugang zu Bankkonten, Krediten und Versicherungen erhalten. Darüber hinaus ermöglichen digitale Zahlungen eine bequeme und sichere Möglichkeit, Transaktionen durchzuführen, was das Verbraucherverhalten beeinflusst, indem es den Kauf von Waren und Dienstleistungen erleichtert. In einigen Ländern hat die Einführung digitaler Zahlungen auch dazu beigetragen, die finanzielle Bildung zu verbessern und die Sparquote zu erhöhen, was langfristig **
-
Was sind die Herausforderungen und Chancen der Finanzinclusion für Menschen in Entwicklungsländern?
Die Herausforderungen der Finanzinclusion in Entwicklungsländern sind begrenzter Zugang zu Bankdienstleistungen, geringe Finanzbildung und hohe Kosten für Transaktionen. Die Chancen liegen in der Förderung von wirtschaftlicher Stabilität, Armutsbekämpfung und Schaffung von finanzieller Unabhängigkeit für die Bevölkerung. Durch den Einsatz von Technologie wie Mobile Banking können diese Herausforderungen überwunden und die Chancen genutzt werden. **


Wie kann Finanzinclusion dazu beitragen, den Zugang zu Finanzdienstleistungen für benachteiligte Bevölkerungsgruppen zu verbessern?
Finanzinclusion kann den Zugang zu Finanzdienstleistungen für benachteiligte Bevölkerungsgruppen verbessern, indem sie diesen Gruppen den Zugang zu Bankkonten, Krediten und Versicherungen ermöglicht. Durch Finanzinclusion können benachteiligte Bevölkerungsgruppen wirtschaftlich gestärkt werden und bessere Chancen auf finanzielle Sicherheit und Wohlstand erhalten. Dies kann langfristig zu einer Verringerung von Armut und Ungleichheit führen. **
Was kostet eine Barabhebung am Geldautomat mit einer Kreditkarte?
Die Kosten für eine Barabhebung am Geldautomaten mit einer Kreditkarte können je nach Bank und Kreditkartenanbieter variieren. In der Regel fällt jedoch eine Gebühr für die Nutzung eines fremden Geldautomaten an, die zwischen 1-5 Euro liegen kann. Zudem können auch zusätzliche Gebühren in Form von Fremdwährungsaufschlägen oder Transaktionsgebühren anfallen. Es ist daher ratsam, sich vorher bei der eigenen Bank oder dem Kreditkartenanbieter über die genauen Kosten zu informieren, um unangenehme Überraschungen zu vermeiden. **
Top-Angebote
Produkte zum Begriff Finanzinclusion:
-
Meine FinanzenMit Diesem Praktischen Finanzplaner Behalten Sie Ihre Ausgaben & Einnahmen Im Blick! Finanzen Kontrollieren Und Geld Sparen Leicht Gemacht: Mit Diesem Haushaltsbuch Ermitteln Sie Kinderleicht, Wie Viel Budget Sie Monatlich Zur Verfügung Haben Und Wo...12,00 €*Versand: 2,95 €Sichere Weiterleitung zum Anbieter
-
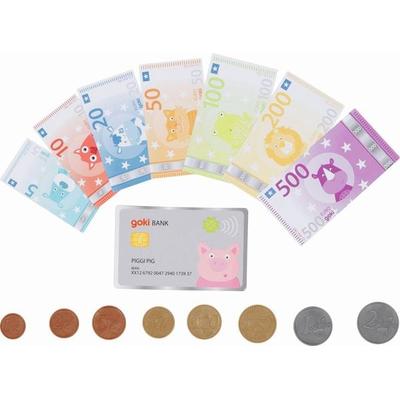
Spielgeld Tierische Taler, inkl. KreditkarteDen Umgang Mit Geld Und Zahlen Spielerisch Erlernen: Was Wäre Ein Kaufmannsladen Ohne Währung? Durch Spielerisches Nachahmen Von Alltäglichen Situationen Werden Zudem Soziale Interaktionen Erlernt. Enthält Geldscheine, Münzen Und Eine Kreditkarte...4,99 €*Versand: 2,95 €Sichere Weiterleitung zum Anbieter
-
GBC Laminiergerät 4410070EU DIN A4, KreditkarteDas GBC 250 A4-Laminiergerät ist eine zuverlässige und effiziente Lösung für den täglichen Laminierbedarf im Büro. Dieses Laminiergerät wurde für professionelle Umgebungen entwickelt und verbindet Leistung mit Benutzerfreundlichkeit. Mit einer schnellen Aufwärmzeit von 1 Minute laminiert es ein 75-Micron-A4-Blatt in nur 36 Sekunden und ist damit ideal für schnelle Büroarbeiten. Das intuitive Bedienfeld bietet drei Einstellungen für die Folienstärke von 75 bis 125 Mikron und damit Flexibilität für verschiedene Dokumententypen. Das Bedienfeld verfügt außerdem über eine Rücklaufsperrtaste, mit der sich falsch eingezogene Folien problemlos entfernen lassen. Darüber hinaus bietet das SMART-Status-LED-System klare visuelle und akustische Hinweise: rot während des Aufwärmens, blau mit einem Ton, wenn das Gerät bereit ist, und eine automatische Abschaltung nach 15 Minuten Inaktivität zum Energiesparen. Die SMART-Eingangsführungs-LEDs sorgen für eine gerade Ausrichtung der Folien, um Staus zu vermeiden, und machen jede Laminierung perfekt. Schützen und bewahren Sie Ihre wichtigen Dokumente mit Schnelligkeit und einer glatten, professionellen Oberfläche. Schwarze und rote Farbe.93,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Jugend, Vorsorge, FinanzenJugend, Vorsorge, Finanzen , Die 6. MetallRente Jugendstudie untersucht in einer repräsentativen Umfrage das Finanz- und Vorsorgeverhalten von 17- bis 27-Jährigen in Deutschland. Die vorliegende Studie analysiert neben dem Blick der jungen Erwachsenen auf ihre Zukunft auch ihr Sparverhalten insgesamt und ihre Anforderungen an die Altersvorsorge. Wie sorgen junge Menschen für das Alter vor? Wem vertrauen sie in Finanzfragen am meisten und was sind ihre bevorzugten Informationsquellen? Welche Vorstellungen hat die Jugend von den Alterssicherungssystemen und ist ¿gerecht, nachhaltig, flexibel und zukunftssicher¿ ein angestrebtes Ziel? Wie gut sind Jugendliche und junge Erwachsene aufgestellt, wenn es darum geht, eigenständig fundierte finanzielle Entscheidungen zu treffen? Die Befragung und Analysen zeigen auf, welche Herausforderungen bestehen, wo Unterstützung nötig ist und welche Chancen von Politik und Gesellschaft ergriffen werden sollten, um die finanzielle Selbstständigkeit von jungen Menschen zu stärken. , Dichtungen > Ansaug- & Kraftstoffsysteme , Erscheinungsjahr: 20250618, Autoren: Müllerleile, Hansjörg~Schminke, Kerstin~Aprea~Traxler, Christian, Redaktion: Müllerleile, Hansjörg~Schminke, Kerstin~Aprea~Traxler, Christian, Seitenzahl/Blattzahl: 150, Keyword: Alterssicherung; Finanzen; Generation; Gesellschaft; Jugend; Jugendforschung; Jugendstudie; MetallRente; Rente; Sozialstruktur; Soziologie; Vorsorge; Wirtschaft; Zukunft; Zukunftsplanung, Fachschema: Soziologie, Fachkategorie: Gesellschaft und Kultur, allgemein, Warengruppe: TB/Politikwissenschaft/Soziologie/Allgemeines, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 165, Höhe: 9, Gewicht: 264, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,20,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie beeinflussen mobile Zahlungen das Verbraucherverhalten und die Finanzinclusion in Entwicklungsländern?
Mobile Zahlungen haben das Potenzial, das Verbraucherverhalten in Entwicklungsländern zu verändern, da sie den Zugang zu Finanzdienstleistungen erleichtern und die finanzielle Inklusion fördern. Durch die Nutzung von mobilen Zahlungen können Verbraucher in entlegenen Gebieten und mit begrenztem Zugang zu Banken einfacher auf Finanzdienstleistungen zugreifen. Dies kann dazu beitragen, dass mehr Menschen Zugang zu Krediten, Versicherungen und anderen finanziellen Dienstleistungen erhalten, was wiederum ihr Konsumverhalten und ihre finanzielle Stabilität verbessern kann. Darüber hinaus können mobile Zahlungen auch dazu beitragen, dass Verbraucher mehr Kontrolle über ihre Finanzen haben und ihre Ersparnisse sicherer aufbewahren können. **
-
Wie beeinflussen mobile Zahlungen das Verbraucherverhalten und die Finanzinclusion in Entwicklungsländern?
Mobile Zahlungen haben das Potenzial, das Verbraucherverhalten in Entwicklungsländern zu verändern, da sie den Zugang zu Finanzdienstleistungen erleichtern und die finanzielle Inklusion fördern. Durch mobile Zahlungen können Verbraucher in Entwicklungsländern einfacher auf Bankdienstleistungen zugreifen, was zu einer größeren finanziellen Unabhängigkeit und einem verbesserten Sparverhalten führen kann. Die Möglichkeit, über mobile Zahlungen Geld zu senden und zu empfangen, kann auch dazu beitragen, dass Menschen in ländlichen Gebieten oder abgelegenen Regionen besser in die formale Wirtschaft integriert werden. Darüber hinaus können mobile Zahlungen das Vertrauen in das Bankensystem stärken und die Nutzung von Bargeld reduzieren, was die Sicherheit und Effizienz von Finanztransaktionen **
-
Wie beeinflussen mobile Zahlungen das Verbraucherverhalten und die Finanzinclusion in Entwicklungsländern?
Mobile Zahlungen haben das Potenzial, das Verbraucherverhalten in Entwicklungsländern zu verändern, da sie den Zugang zu Finanzdienstleistungen erleichtern und die finanzielle Inklusion fördern. Durch mobile Zahlungen können Verbraucher einfacher und sicherer Transaktionen durchführen, was zu einer erhöhten Nutzung von Finanzdienstleistungen führen kann. Dies kann wiederum dazu beitragen, dass Menschen in Entwicklungsländern Zugang zu Krediten, Versicherungen und anderen finanziellen Dienstleistungen erhalten, die ihnen zuvor verwehrt waren. Insgesamt können mobile Zahlungen dazu beitragen, das Verbraucherverhalten zu stärken und die finanzielle Inklusion in Entwicklungsländern zu verbessern. **
-
Was sind die wichtigsten Schritte zur Förderung der Finanzinclusion in Entwicklungsländern?
1. Aufbau eines flächendeckenden Bankennetzwerks, um den Zugang zu Finanzdienstleistungen zu erleichtern. 2. Förderung von digitalen Zahlungssystemen, um Transaktionen sicher und effizient abzuwickeln. 3. Finanzbildung und Aufklärung der Bevölkerung über die Vorteile und Möglichkeiten des Bankwesens. **
Ähnliche Suchbegriffe für Finanzinclusion
-
GBC Laminiergerät 4410071EU DIN A4, KreditkarteDas GBC 250HS A3-Laminiergerät ist eine zuverlässige und effiziente Lösung für den täglichen Laminierbedarf im Büro. Dieses Hochgeschwindigkeits-Laminiergerät wurde für professionelle Umgebungen entwickelt und verbindet Leistung mit Benutzerfreundlichkeit. Steigern Sie Ihre Produktivität und reduzieren Sie die Laminierzeit um 33 % mit GBC-Hochgeschwindigkeitsfolien. Mit einer schnellen Aufwärmzeit von 1 Minute laminiert es ein 75-Micron-A4-Blatt in nur 36 Sekunden und ist damit ideal für schnelle Büroarbeiten. Das intuitive Bedienfeld bietet drei Einstellungen für die Foliendicke von 75 bis 125 Mikron und damit Flexibilität für verschiedene Dokumententypen. Das Bedienfeld verfügt außerdem über eine Rücklaufsperrtaste, mit der sich falsch eingezogenen Folien problemlos entfernen lassen. Darüber hinaus bietet das SMART-Status-LED-System klare visuelle und akustische Hinweise: rot während des Aufwärmens, blau mit einem Ton, wenn das Gerät bereit ist, und eine automatische Abschaltung nach 15 Minuten Inaktivität, um Energie zu sparen. Die SMART-Eingangsführungs-LEDs sorgen für eine gerade Ausrichtung der Folien, um Staus zu vermeiden, und machen jede Laminierung perfekt. Schützen und bewahren Sie Ihre wichtigen Dokumente mit Schnelligkeit und einer glatten, professionellen Oberfläche. Schwarze und rote Farbe.134,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
GBC Laminiergerät 4410070EU DIN A4 KreditkarteGBC 4410070EU. Maximale Laminierungbreite: 24 cm, Typ: Heisslaminator, Laminierungsgeschwindigkeit: 500 mm/min. Stromverbrauch (Standardbetrieb): 1400 W, AC Eingangsspannung: 220-240 V, AC Eingangsfrequenz: 50/60 Hz. Breite: 400 mm, Tiefe: 180 mm, Höhe: 92 mm92,98 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
HB-Druck Geldautomat Aufkleber A0 (841x1189mm)Produkteigenschaften Hochwertiger Aufkleber aus langlebiger Klebefolie mit einer Gesamtdicke von 155 μm (0,155mm) Ein UV-resistenter und witterungsbeständiger Aufdruck gewährleistet die Anwendung im Innen-, und/oder Außenbereich und ist für Temperaturen von -30°C bis +80°C geeignet. Die Haltbarkeit im Außenbereich beträgt bis zu 7 Jahren. Verarbeitung Die Aufkleber werden digital bedruckt und mit einer Schutzfolie laminiert. Diese Kombination bietet eine ausgezeichnete Farbwiedergabe und ist somit ideal für Ihre hochwertigen Werbe-, und Hinweisaufkleber. Größen Die Aufkleber sind in folgenden Größen erhältlich: Rechteckig: A0 (841 x 1189mm) A1 (594 x 841mm) A2 (420 x 594mm) A3 (297 x 420mm) A4 (210 x 297mm) A5 (148 x 210mm) A6 (105 x 148mm) A7 (74 x 105mm) A8 (52 x 74mm) A9 (37 x 52mm) Befestigung Die Aufkleber sind konturgeschnitten, lassen sich leicht abziehen und perfekt auf allen glatten, fettfreien Oberflächen anbringen. Bei Temperaturen unter 10 Grad empfehlen wir die Oberfläche vorzuwärmen, z.B. mit einem Haartrockner oder einer Heissluftpistole, so entwickelt sich die volle Haftkraft schneller. Lieferung Die Lieferung erfolgt in einer stabilen Verpackung, so dass der Kleber nicht geknickt wird. Jeder Kunde erhält eine Rechnung mit ausgewiesener MwSt. Es gibt unsere Aufkleber bei Bedarf auch als Schilder!89,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
HB-Druck Geldautomat Schild A0 (841x1189mm)Sie erhalten ihr Schild aus einer 2mm starken Aluminium-Verbundplatte. Produkteigenschaften Aluverbundplatten bestehen aus einem Polyethylen-Kern und sind beidseitig mit Aluminium-Schichten versehen. Dieses hochwertige Material ist bruch- und schlagfest, extrem leicht, kratzfest, absolut wasser-, und wetterfest und UV-beständig. Die Anwendung im Innen-, und Außenbereich ist für Temperaturen von -50 bis +80 °C geeignet. Verarbeitung Das Schild wird digital bedruckt und mit einem Schutzlaminat versiegelt. Diese Kombination bietet eine ausgezeichnete Farbwiedergabe und ist somit ideal für hochwertige Werbe- und Hinweistafeln. Größen Das Schild ist in folgenden Größen erhältlich, die Rückseite ist jeweils weiss: DIN A6 (105mm x 148mm) = 10,5 x 14,8 cm DIN A5 (148mm x 210mm) = 14,8 x 21,0 cm DIN A4 (210mm x 297mm) = 21,0 x 29,7 cm DIN A3 (297mm x 420mm) = 29,7 x 42,0 cm DIN A2 (420mm x 594mm) = 42,0 x 59,4 cm DIN A1 (594mm x 841mm) = 59,4 x 84,1 cm DIN A0 (841mm x 1189mm) = 84,1 x 118,9 cm Befestigung Das Schild ist geeignet zum Bohren, Schrauben, Nageln und Kleben. Sie können das Schild mittels Metallbohrer mit Löchern versehen, es direkt mit Nägeln befestigen oder alternativ bei uns die selbstklebende Variante bestellen bei der selbstklebenden Variante ist die Rückseite mit Industrie-Schaumklebestreifen versehen. Damit kann das Schild direkt auf ihre Wunschfläche (z.B. Hauswand, Garagentor, Beton...) geklebt werden. Unebenheiten bis 1mm werden ausgeglichen. Lieferung Die Lieferung erfolgt in einer stabilen Pappverpackung. Jeder Kunde erhält eine Rechnung mit ausgewiesener MwSt.149,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie beeinflussen digitale Zahlungen das Verbraucherverhalten und die Finanzinclusion in verschiedenen Ländern?
Digitale Zahlungen erleichtern den Zugang zu Finanzdienstleistungen für Verbraucher in verschiedenen Ländern, insbesondere in ländlichen und abgelegenen Gebieten, wo traditionelle Bankdienstleistungen begrenzt sind. Durch die Nutzung digitaler Zahlungen können Verbraucher ihre finanzielle Inklusion verbessern, da sie Zugang zu Bankkonten, Krediten und Versicherungen erhalten. Darüber hinaus ermöglichen digitale Zahlungen eine bequeme und sichere Möglichkeit, Transaktionen durchzuführen, was das Verbraucherverhalten beeinflusst, indem es den Kauf von Waren und Dienstleistungen erleichtert. In einigen Ländern hat die Einführung digitaler Zahlungen auch dazu beigetragen, die finanzielle Bildung zu verbessern und die Sparquote zu erhöhen, was langfristig **
-
Was sind die Herausforderungen und Chancen der Finanzinclusion für Menschen in Entwicklungsländern?
Die Herausforderungen der Finanzinclusion in Entwicklungsländern sind begrenzter Zugang zu Bankdienstleistungen, geringe Finanzbildung und hohe Kosten für Transaktionen. Die Chancen liegen in der Förderung von wirtschaftlicher Stabilität, Armutsbekämpfung und Schaffung von finanzieller Unabhängigkeit für die Bevölkerung. Durch den Einsatz von Technologie wie Mobile Banking können diese Herausforderungen überwunden und die Chancen genutzt werden. **
-
Wie kann Finanzinclusion dazu beitragen, den Zugang zu Finanzdienstleistungen für benachteiligte Bevölkerungsgruppen zu verbessern?
Finanzinclusion kann den Zugang zu Finanzdienstleistungen für benachteiligte Bevölkerungsgruppen verbessern, indem sie diesen Gruppen den Zugang zu Bankkonten, Krediten und Versicherungen ermöglicht. Durch Finanzinclusion können benachteiligte Bevölkerungsgruppen wirtschaftlich gestärkt werden und bessere Chancen auf finanzielle Sicherheit und Wohlstand erhalten. Dies kann langfristig zu einer Verringerung von Armut und Ungleichheit führen. **
-
Was kostet eine Barabhebung am Geldautomat mit einer Kreditkarte?
Die Kosten für eine Barabhebung am Geldautomaten mit einer Kreditkarte können je nach Bank und Kreditkartenanbieter variieren. In der Regel fällt jedoch eine Gebühr für die Nutzung eines fremden Geldautomaten an, die zwischen 1-5 Euro liegen kann. Zudem können auch zusätzliche Gebühren in Form von Fremdwährungsaufschlägen oder Transaktionsgebühren anfallen. Es ist daher ratsam, sich vorher bei der eigenen Bank oder dem Kreditkartenanbieter über die genauen Kosten zu informieren, um unangenehme Überraschungen zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.